Monabanq - Banque en ligne
- 4,4
- Note
- 500.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je teste une application bancaire, je ne regarde pas seulement si elle permet de consulter un compte ou de déplacer de l’argent. Je vérifie surtout si je peux comprendre rapidement ce qui se passe, retrouver une opération sans me perdre et agir correctement quand je suis pressé, fatigué ou loin de mon ordinateur. C’est sous cet angle que j’ai utilisé Monabanq, l’application de finance de Monabanq, pensée autour du compte, de la carte, de l’épargne, des crédits, de l’assurance, du placement, du budget et de la bourse.
Mon impression générale est plutôt positive pour une personne qui veut gérer sa relation bancaire depuis son téléphone sans adopter une interface trop chargée. L’application est gratuite et accessible à partir de PEGI 3, ce qui décrit un produit grand public plutôt qu’un outil réservé aux spécialistes. Elle s’inscrit dans un service bancaire en ligne complet, mais son intérêt réel dépend de la façon dont chacun lit les informations, manipule l’écran et réagit aux étapes de sécurité.
Une lecture assez directe, mais à vérifier selon vos habitudes
Je commencerais par examiner la façon dont l’application regroupe les sujets bancaires, car c’est ce qui détermine si elle simplifie vraiment le quotidien ou ajoute des choix à parcourir. À mes yeux, la bonne question n’est pas seulement « que puis-je y faire ? », mais « est-ce que je retrouve facilement l’information utile quand j’en ai besoin ? »
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Une navigation faite pour les tâches bancaires courantes
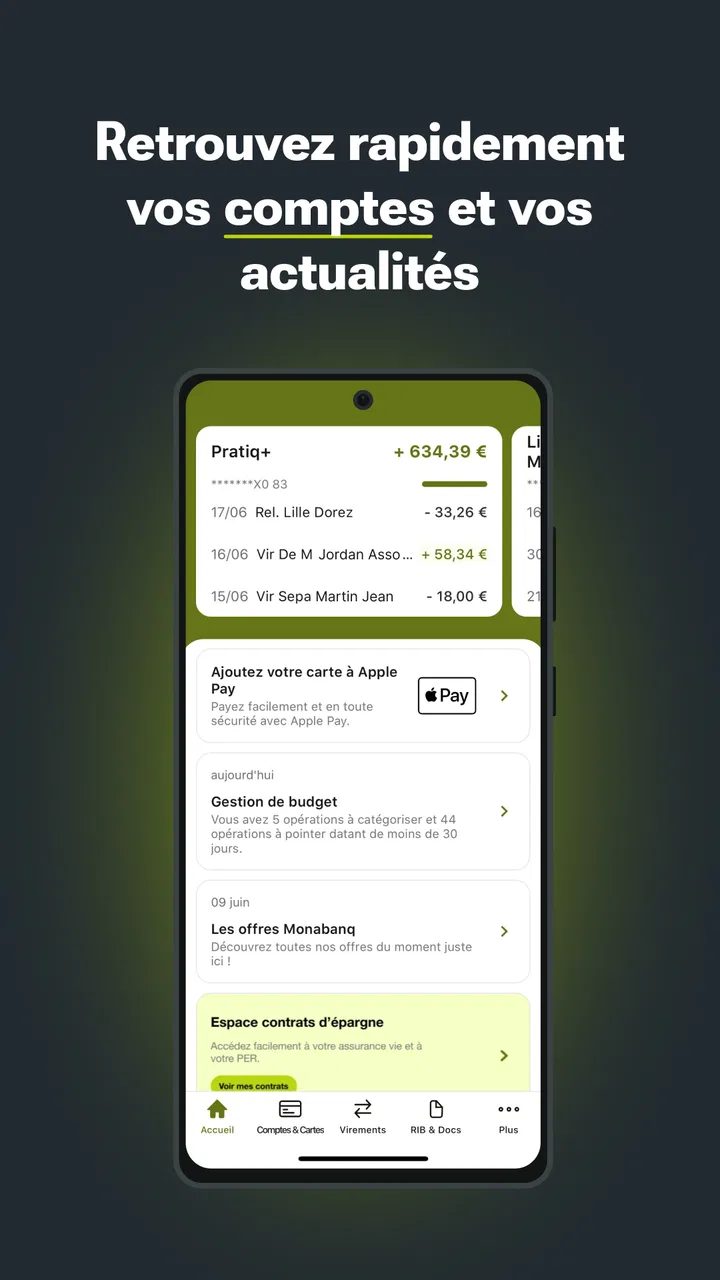
Dans mon usage, le principal avantage est la logique des besoins. Je n’ai pas l’impression d’ouvrir une application financière conçue d’abord pour afficher des graphiques ou pousser des produits. Je viens pour regarder mon compte, suivre ma carte, gérer mon épargne ou examiner un sujet de budget, et l’organisation générale correspond à ces intentions. Cette approche est utile aux personnes qui préfèrent des rubriques concrètes à un tableau de bord rempli d’indicateurs.
Le fait que Monabanq couvre aussi les crédits, l’assurance, le placement et la bourse élargit naturellement le périmètre. C’est pratique si je veux garder plusieurs sujets au même endroit, mais cela crée aussi une différence entre l’utilisateur qui consulte son solde une fois par semaine et celui qui explore des produits plus complexes. Pour le premier, toutes ces possibilités peuvent sembler secondaires. Pour le second, elles évitent de devoir changer constamment d’espace ou de support.
Je conseille de prendre quelques minutes au début pour repérer les zones liées au compte, à la carte et au budget, puis de revenir plus tard aux rubriques d’épargne ou de placement. Cette petite méthode réduit la charge mentale. Elle est particulièrement intéressante pour une personne qui se déconcentre facilement devant trop de choix, ou pour quelqu’un qui accompagne un proche dans ses premières démarches bancaires numériques.
La note moyenne de 4,4, associée à environ 8 100 évaluations, donne une indication favorable sur l’expérience perçue par une partie des utilisateurs. Je ne la prends toutefois pas comme une preuve que l’interface conviendra à tout le monde. Une application bancaire peut être agréable pour consulter un compte, mais devenir moins évidente lorsqu’il faut comprendre une opération inhabituelle, comparer une solution d’épargne ou suivre un processus de demande plus long.
Les informations financières demandent une attention particulière
La lisibilité ne dépend pas uniquement de la taille des caractères. Dans une application bancaire, elle tient aussi à la hiérarchie entre le solde, les mouvements, les dates, les libellés et les actions possibles. Pour moi, cette hiérarchie est essentielle : une personne qui lit difficilement doit pouvoir distinguer une dépense récente d’un montant disponible, et ne pas confondre une opération en attente avec une opération définitivement comptabilisée.
Je recommande donc de ne pas se contenter de regarder le premier montant visible. Pour vérifier une dépense, je parcours le libellé, la date et le détail de l’opération. Cette habitude est utile à tout le monde, mais encore davantage aux personnes qui ont une vision réduite, des difficultés de concentration ou une tendance à agir trop vite. Une interface financière pardonne moins facilement une mauvaise interprétation qu’une application de divertissement.
Le volet budget peut également servir de point d’entrée plus concret pour quelqu’un qui ne se sent pas à l’aise avec le vocabulaire bancaire. Au lieu de commencer par réfléchir en termes de placement ou de crédit, on peut d’abord observer ses dépenses et ses habitudes. J’aime cette progression, car elle transforme l’application en outil de compréhension quotidienne, pas seulement en guichet numérique.
Une application qui reste liée à la vision et à la lecture
Comme beaucoup d’applications bancaires, Monabanq se prête d’abord à une utilisation visuelle : je consulte des montants, des libellés et des menus, puis je confirme des actions. Pour une personne malvoyante ou non voyante, l’expérience dépendra donc fortement de la manière dont le téléphone restitue les éléments à l’écran et de la compatibilité réelle avec les fonctions d’assistance du système. Je ne présenterais pas cette application comme une solution spécialisée pour un handicap précis.
En pratique, une personne qui utilise un lecteur d’écran devrait tester les parcours les plus importants avant de basculer toute sa gestion bancaire dans l’application : ouvrir le compte, identifier une opération, accéder à la carte, vérifier une demande et revenir en arrière sans perdre le contexte. Ce test est plus pertinent qu’une simple impression après l’ouverture, car les difficultés apparaissent souvent dans les écrans secondaires ou les étapes de confirmation.
Pour une personne ayant des difficultés de lecture, je trouve plus prudent de consulter l’application dans un environnement calme et avec un écran suffisamment grand, plutôt que dans les transports ou sous une lumière agressive. Les opérations bancaires ne sont pas le bon moment pour deviner un libellé ou valider machinalement. Si un proche aide à la lecture, il vaut mieux lui faire expliquer les informations sans lui confier automatiquement les éléments d’authentification.
Les gestes et la précision comptent autant que les menus
Une application financière peut sembler simple jusqu’au moment où il faut toucher une petite zone, faire défiler une liste ou revenir à l’écran précédent sans déclencher une autre action. Pour les personnes qui ont des tremblements, une mobilité réduite des doigts ou une fatigue motrice, ce sont des détails importants. Je conseille de privilégier une position stable du téléphone et de réaliser les opérations sensibles lorsque l’on peut prendre son temps.
Le meilleur réflexe est de séparer la consultation de la décision. Je regarde d’abord les informations, je vérifie le destinataire ou le contexte de l’action, puis seulement je confirme. Cette méthode limite les conséquences d’un toucher imprécis. Elle rend aussi l’usage plus accessible aux personnes qui ont besoin de pauses entre deux étapes ou qui traitent l’information plus lentement.
Les utilisateurs qui écrivent difficilement sur un clavier tactile peuvent rencontrer davantage de friction dès qu’un parcours demande de saisir ou de corriger plusieurs informations. Dans ce cas, je recommande de préparer mentalement les données nécessaires et de relire chaque champ avant de continuer. L’application peut faciliter l’accès à la banque, mais elle ne supprime pas la fatigue liée à la saisie sur un petit écran.
Le son, l’attention et les environnements difficiles
Je n’utiliserais pas Monabanq de la même manière à la maison, dans une file d’attente ou dans une rue bruyante. Une personne qui entend mal peut manquer un signal sonore, tandis qu’une personne sensible aux stimulations peut préférer une consultation silencieuse et très courte. Dans tous les cas, les informations importantes doivent être confirmées visuellement ou par une vérification personnelle, plutôt que déduites d’une notification ou d’un son.
La confidentialité est également une question d’accessibilité situationnelle. Une personne qui lit mal peut être tentée d’agrandir l’affichage ou de demander de l’aide, mais elle ne devrait pas exposer son solde ou ses mouvements à tout un entourage. Je trouve plus sûr de choisir un moment privé, de verrouiller le téléphone après usage et de ne pas faire une opération sensible dans un lieu où quelqu’un peut observer l’écran.
Pour les personnes qui vivent avec une fatigue cognitive, un usage par petites sessions me paraît préférable. Une première ouverture peut servir à comprendre la situation du compte, puis une seconde à effectuer une action précise. Cette séparation évite de mélanger consultation, budget, carte et produits financiers dans un seul moment de décision.
Quand l’accès à distance devient vraiment utile
L’intérêt d’une banque en ligne se voit particulièrement lorsque le déplacement vers une agence est compliqué. Une personne vivant loin d’un centre urbain, travaillant avec des horaires irréguliers ou ayant des difficultés de mobilité peut apprécier de commencer ses démarches depuis son téléphone. Monabanq est alors intéressante parce qu’elle rassemble plusieurs aspects de la vie bancaire dans une même application, au lieu de limiter l’usage à la consultation du solde.
J’imagine facilement un scénario quotidien : je reçois une alerte concernant une dépense, j’ouvre l’application depuis chez moi, je vérifie le mouvement, puis je consulte la partie budget pour voir son impact sur le mois. Si je dois ensuite réfléchir à une carte, à l’épargne ou à une autre question financière, je retrouve ces thèmes dans le même univers. Cette continuité est plus confortable que de chercher une information dans plusieurs services séparés.
Elle peut aussi aider un aidant qui accompagne un parent, à condition que le titulaire du compte reste maître de ses décisions et de ses informations confidentielles. Le bon usage consiste à guider la navigation, à lire les intitulés si nécessaire et à laisser la personne concernée valider elle-même ce qu’elle comprend. L’accessibilité ne doit pas devenir une raison pour abandonner son autonomie bancaire.
L’application peut également convenir à quelqu’un qui veut réduire sa dépendance à l’ordinateur. Le téléphone est disponible rapidement et permet de vérifier une situation sans installer un poste de travail complet. En revanche, pour comparer longuement des produits ou lire des informations financières détaillées, je préfère parfois un écran plus grand. Le mobile est excellent pour le suivi et les décisions simples, moins confortable pour une analyse prolongée.
Ce qui peut freiner une expérience réellement inclusive
Le premier obstacle est la complexité intrinsèque de la banque. Même avec une navigation claire, un crédit, une assurance ou un placement demandent des explications et une lecture attentive. Une personne ayant des difficultés avec le vocabulaire financier peut comprendre où appuyer sans comprendre ce qu’elle accepte. Je considère cette différence comme essentielle : l’accessibilité d’un bouton ne garantit pas l’accessibilité de la décision.
Le deuxième obstacle est la sécurité. Les protections nécessaires peuvent interrompre le parcours, demander une confirmation ou imposer une vérification supplémentaire. Je préfère cette friction à une validation trop facile, mais elle peut devenir difficile pour une personne qui change souvent de téléphone, maîtrise mal les codes ou a besoin d’assistance pour lire les messages. Avant de choisir cette solution comme banque principale, je vérifierais donc que les étapes de connexion et de confirmation correspondent à mes capacités réelles.
Le troisième obstacle concerne les situations d’urgence. Une carte égarée, une dépense inconnue ou une inquiétude sur le compte demandent une réaction rapide. Une personne stressée, malvoyante ou peu familière avec les applications peut ne pas retrouver immédiatement le bon chemin. Mon conseil est de repérer les actions importantes avant d’en avoir besoin, et de conserver un moyen indépendant de demander de l’aide au service bancaire si l’application ne suffit pas.
Il faut aussi éviter de confondre la présence de nombreuses fonctions avec une simplicité universelle. Monabanq réunit le compte, la carte, l’épargne, les crédits, l’assurance, le placement, le budget et la bourse. C’est une force pour ceux qui veulent centraliser leurs finances, mais un choix moins adapté à une personne qui cherche uniquement une carte et une interface extrêmement dépouillée. Dans ce cas, une offre plus limitée peut être plus facile à apprendre.
Face aux alternatives habituelles
Par rapport à une banque traditionnelle, l’approche de Monabanq m’apparaît plus pratique pour les consultations à distance et les petites actions du quotidien. Je n’ai pas besoin d’organiser chaque vérification autour d’un déplacement. Pour une personne à mobilité réduite ou vivant avec des horaires atypiques, cette différence peut compter davantage que l’apparence de l’application.
Par rapport à une application financière spécialisée dans le budget, elle vise plus large. Je peux suivre mes finances tout en retrouvant des sujets bancaires comme la carte, l’épargne ou le crédit. Le compromis est que l’utilisateur qui veut seulement catégoriser ses dépenses avec beaucoup de détail pourrait préférer un outil dédié, plus concentré sur l’analyse budgétaire.
Par rapport à une banque mobile très minimaliste, Monabanq semble plus pertinente pour quelqu’un qui souhaite une relation bancaire complète plutôt qu’un simple compte de paiement. En contrepartie, les rubriques supplémentaires peuvent demander davantage d’apprentissage. Mon choix serait donc simple : je la privilégierais pour centraliser plusieurs besoins, mais je choisirais une solution plus spécialisée si mon objectif principal était la simplicité absolue ou l’analyse poussée d’un seul aspect.
Pour qui je la recommande, et à qui je conseillerais de réfléchir
Je la recommande aux adultes qui veulent gérer leur banque courante depuis un téléphone, suivre leur budget et garder un accès aux sujets d’épargne ou de financement dans le même environnement. Elle me paraît aussi intéressante pour les personnes qui ont besoin d’éviter des déplacements fréquents, à condition qu’elles soient à l’aise avec la lecture à l’écran et les étapes de sécurité.
Je serais plus réservé pour une personne qui ne peut pas utiliser un écran tactile sans aide, qui a besoin d’un accompagnement humain très régulier ou qui cherche une application conçue explicitement autour d’un mode d’accès particulier. Dans ces situations, je testerais d’abord les parcours essentiels avec les fonctions d’assistance du téléphone et je vérifierais que le support disponible répond bien aux besoins concrets.
Les utilisateurs qui veulent investir de manière très avancée devraient également comparer l’expérience avec un service spécialisé. La présence d’une rubrique bourse ou placement ne signifie pas que l’application remplacera un environnement destiné à l’analyse approfondie. Pour une gestion quotidienne et une vision globale, elle est plus convaincante que pour un usage exclusivement expert.
Mon avis inclusif après utilisation
Monabanq réussit surtout lorsqu’elle transforme la banque en une suite de tâches compréhensibles : consulter, suivre, organiser et revenir plus tard sur une décision. Son ancienneté, avec une sortie le 3 avril 2013, et sa communauté de plus de 500 000 installations montrent qu’elle s’inscrit dans un usage établi, tandis qu’environ 1 700 avis détaillés donnent une base supplémentaire pour observer l’expérience des utilisateurs. Je retiens surtout sa capacité à réunir la banque courante et plusieurs sujets financiers dans une même application.
Mon verdict est favorable, mais conditionnel. Son meilleur atout pour l’inclusion est de permettre une gestion à distance sans réduire l’application à un seul geste bancaire. Elle peut aider une personne qui veut éviter les déplacements, suivre ses dépenses progressivement ou être accompagnée par un proche tout en conservant la main sur ses choix.
Je ne la présenterais pas comme accessible automatiquement à chaque profil. Les difficultés de lecture, de motricité, de vision, d’audition ou de compréhension financière peuvent réapparaître dans les étapes sensibles. Avant de l’adopter comme outil principal, je testerais trois parcours : retrouver une opération, gérer la carte et accéder à une démarche financière plus complexe. Si ces étapes restent compréhensibles dans mes conditions réelles d’utilisation, Monabanq devient une option solide et gratuite pour centraliser ma vie bancaire. Sinon, une banque offrant un accompagnement plus personnalisé ou une application plus spécialisée pourra mieux répondre à mes besoins.
FAQ sur Monabanq - Banque en ligne
01Qu’est-ce que Monabanq et à qui s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer ses comptes depuis une application mobile ou un espace client web, sans se rendre en agence. Elle s’adresse aux personnes qui recherchent une gestion bancaire simple, des services accessibles à distance et des offres adaptées à différents profils. Avant l’inscription, vérifiez les conditions d’éligibilité, les justificatifs demandés et la grille tarifaire correspondant à l’offre choisie.
02Comment ouvrir un compte Monabanq depuis l’application ?
L’ouverture d’un compte Monabanq se fait généralement en ligne, directement depuis le parcours d’inscription. Il faut renseigner ses informations personnelles, choisir une formule, fournir les justificatifs demandés et effectuer les étapes de vérification d’identité. Selon votre situation, un premier versement peut être nécessaire. La validation n’est donc pas toujours instantanée : le délai dépend de la conformité du dossier et de la réception des documents.
03Quels services peut-on utiliser avec l’application Monabanq ?
L’application Monabanq permet notamment de consulter le solde et les opérations, suivre les paiements, gérer les virements, télécharger certains relevés et contacter le service client. Elle offre aussi des fonctions pratiques pour piloter son budget et surveiller l’activité du compte. Les fonctionnalités disponibles peuvent toutefois varier selon le type de compte, les produits souscrits et les mises à jour de l’application.
04Monabanq est-elle une banque sécurisée pour les opérations quotidiennes ?
Comme toute banque en ligne sérieuse, Monabanq met en place des dispositifs de sécurité pour protéger l’accès au compte et valider les opérations, notamment l’authentification et les notifications liées à l’activité bancaire. Malgré cela, la sécurité dépend également du comportement de l’utilisateur : utilisez un mot de passe unique, activez les protections proposées et ne communiquez jamais vos codes par téléphone, SMS ou e-mail.
05Quels sont les frais et les limites à vérifier avant de télécharger Monabanq ?
Le téléchargement de l’application peut être gratuit, mais l’utilisation des services bancaires dépend de l’offre souscrite. Il est important de consulter les frais de tenue de compte, de carte bancaire, de retraits, de virements particuliers, d’incidents et d’opérations réalisées à l’étranger. Les conditions peuvent changer selon la formule choisie ; lisez donc la brochure tarifaire et les conditions contractuelles avant de finaliser votre ouverture de compte.
Avantages
- Ouverture de compte entièrement réalisable depuis un smartphone.
- Carte bancaire personnalisable selon les besoins et le profil du client.
- Application claire pour suivre les dépenses et gérer le budget au quotidien.
- Dépôt de chèques possible par voie postale
- pratique sans agence physique.
- Service client accessible avec des horaires étendus en semaine.
Inconvénients
- Dépôt d’espèces généralement limité
- contrairement aux banques disposant d’agences.
- Certaines opérations ou options peuvent entraîner des frais supplémentaires.
- L’accès aux offres dépend de conditions d’éligibilité et de justificatifs.
- Les délais de traitement peuvent être plus longs pour certaines demandes.
- Peu de services physiques pour les clients préférant un accompagnement en agence.

Monabanq - Banque en ligne
Galerie